覗きに来てくださったんですね。害獣駆除費用は多くの場合「修繕費」として経費計上できるとされています。状況によっては「衛生費」や「外注費」で処理されることもあり、区分の判断に迷う方も多いようです。日々の会計処理で悩みやすいポイントのひとつです。
自宅か事業用施設かによって、経費にできるかどうかが変わる点にも注意が必要です。

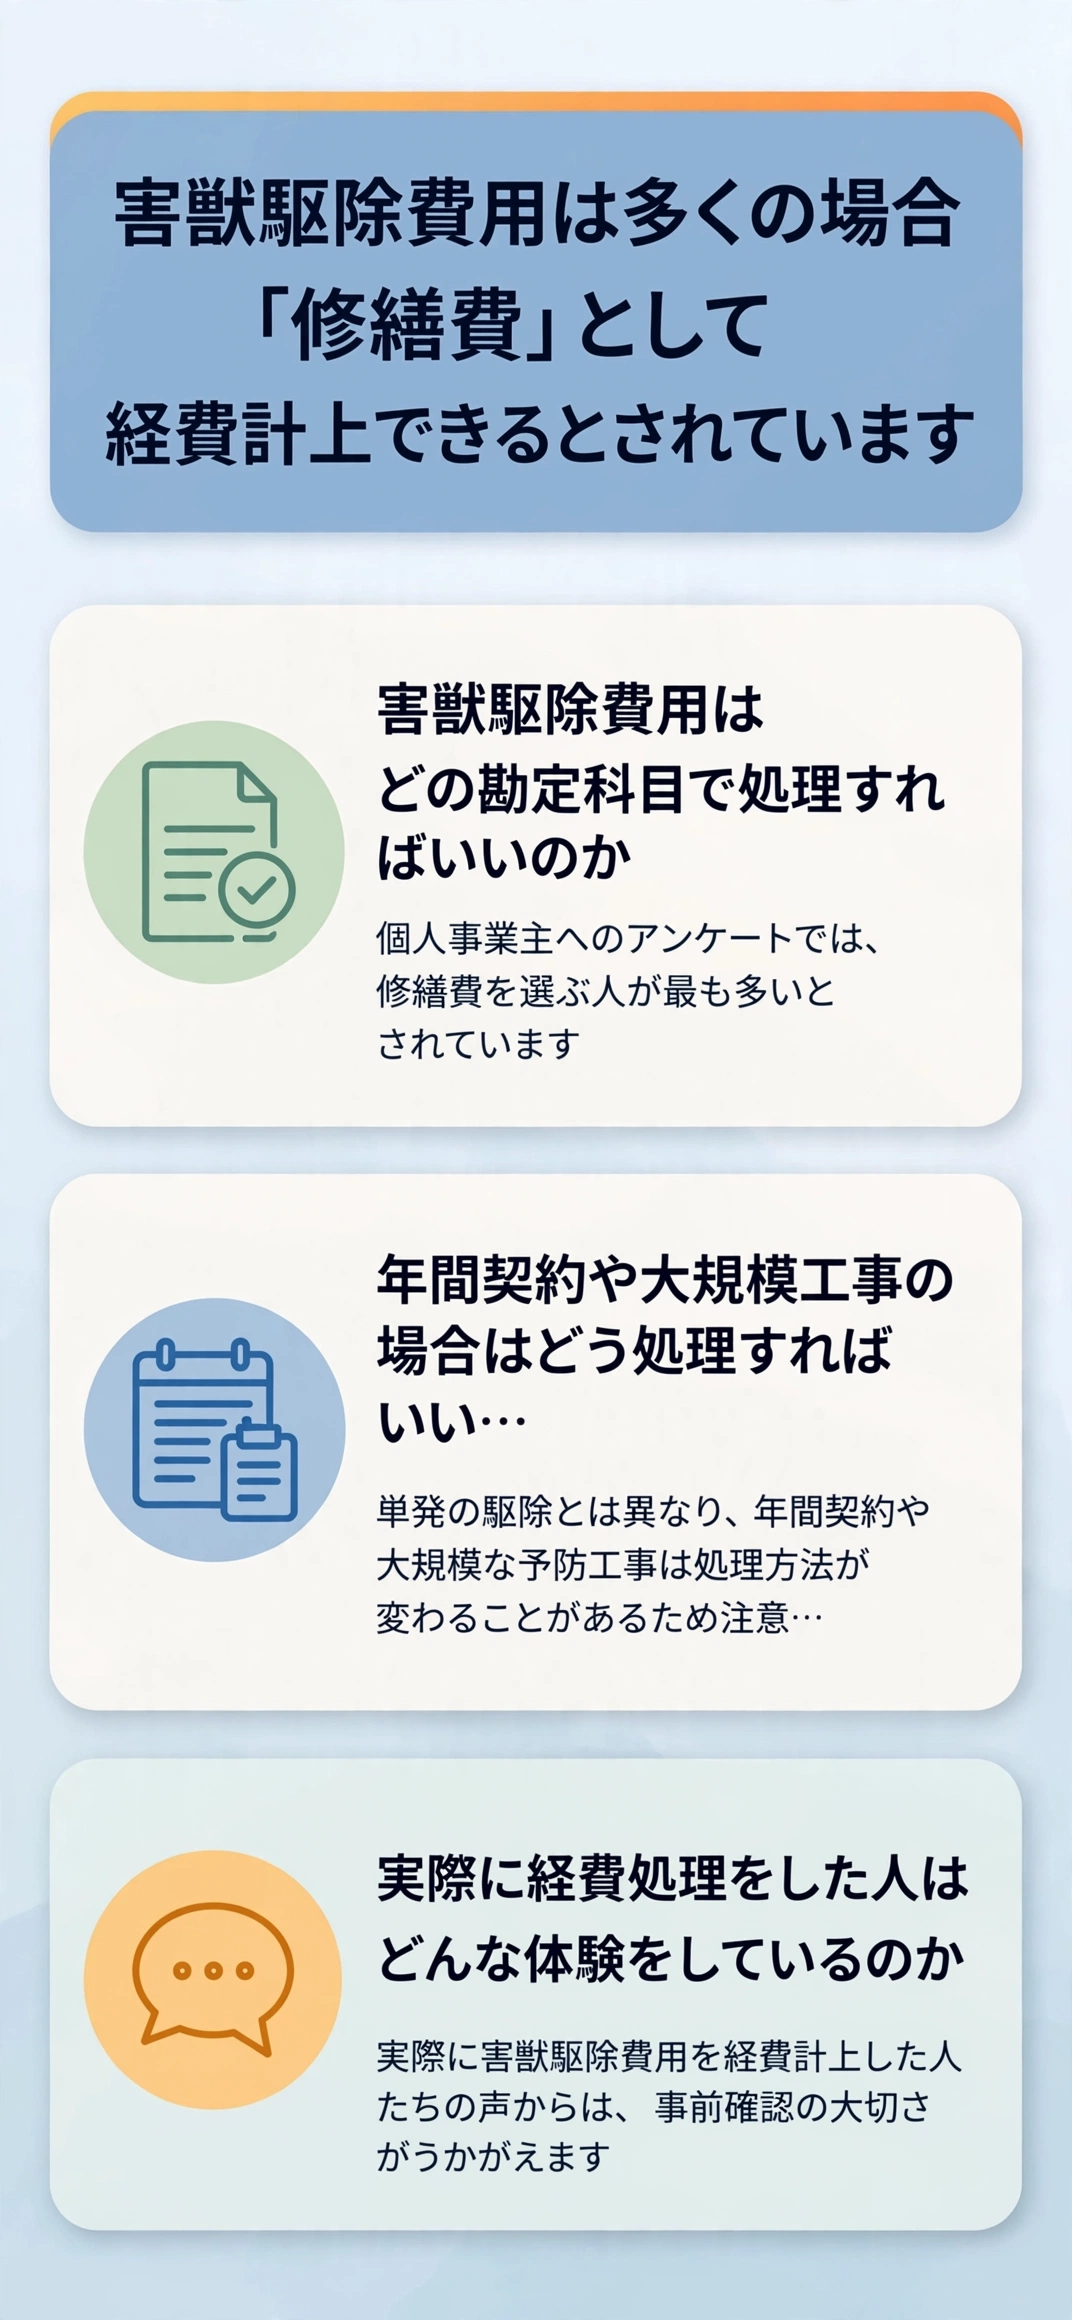
害獣駆除費用はどの勘定科目で処理すればいいのか?
個人事業主へのアンケートでは、修繕費を選ぶ人が最も多いとされています。状況に応じた使い分けを知っておくと安心です。
修繕費で処理するケースはどんな場合か?
個人事業主の58%が修繕費を選択しているとされています。建物や設備の原状回復を目的とした駆除作業は、修繕費として扱いやすいとされています。
侵入口の封鎖や被害箇所の補修を含む作業も、修繕費に分類されることが多いようです。
建物の資産価値を高めるほどの大規模な改修ではなく、通常の維持管理の範囲内であれば修繕費として処理しやすいとされています。
税理士に相談したら修繕費で処理するよう案内されました
ただし高額な工事を伴う場合は、資本的支出として扱われる可能性もあるため注意が必要です。
金額の目安として、20万円未満の少額な工事であれば修繕費として処理しやすい傾向があります。
ただし金額だけで一律に判断できるわけではなく、工事内容もあわせて考慮されるとされています。
- 個人事業主の約6割が修繕費を選択
- 原状回復目的の作業は修繕費になりやすい
- 高額工事は資本的支出になる場合も
衛生費・外注費で処理するケースはどんな場合か?
個人事業主の23%は衛生費を選択しているとされています。害獣による衛生上のリスク対策という側面が強い場合は、衛生費として処理されることがあるようです。
飲食店など衛生管理が重視される業種では、衛生費として計上する傾向が強いとされています。
自社で対応せず、専門業者に一任する形態が明確な場合は、外注費として処理しやすいとされています。
衛生管理の一環として衛生費で計上しています
いずれの科目を選んでも、継続して同じ処理を行うことが望ましいとされています。
年度によって科目を変えてしまうと、税務調査の際に説明が求められることもあります。
初年度に決めた方針を継続することで、後年の確認作業も楽になるとされています。
| 勘定科目 | 選択割合の目安 |
|---|---|
| 修繕費 | 約58% |
| 衛生費 | 約23% |
| 消耗品費 | 約12% |
自宅と事業用施設で経費計上の扱いは変わるのか?
事業用施設での駆除費用は経費計上できますが、自宅の場合は原則として経費にならないとされています。境界の考え方を知っておくことが大切です。
自宅兼事務所の場合はどう按分すればいいのか?
自宅の一部を事務所として使っている場合、事業用部分と私用部分を床面積比などで按分計算することが望ましいとされています。
玄関やリビングなど共用部分の駆除は按分対象になりやすく、寝室など明確な私用スペースは対象外になることが多いようです。
按分の根拠を明確にしておくことで、税務調査の際にも説明しやすくなるとされています。
床面積の比率で按分して申告したらスムーズでした
按分の割合に迷う場合は、税理士に相談することもすすめられています。
床面積比だけでなく、使用時間の比率で按分する方法が採用される場合もあります。
- 事業用と私用の床面積比で按分する
- 按分根拠は記録に残しておく
- 迷ったら税理士に相談する
賃貸オーナーの場合はどう扱われるのか?
賃貸物件のオーナーが駆除費用を負担した場合、不動産所得の必要経費として計上できるとされています。入居者負担分との区別が重要です。
共用部分の駆除は原則オーナー負担、専有部分は契約内容によって異なるとされています。
トラブルを避けるためにも、契約時に修繕負担の範囲を明記しておくことがすすめられています。
共用部分の駆除費用を必要経費として申告しました
入居者に請求すべき費用を誤って経費計上しないよう、区分を明確にしておく必要があります。
賃貸借契約書に修繕義務の範囲が明記されている場合は、それに従って区分することが望ましいとされています。
- 共用部分の駆除費は不動産所得の経費になる
- 専有部分は契約内容で扱いが異なる
- 入居者負担分との区別が重要
年間契約や大規模工事の場合はどう処理すればいいのか?
単発の駆除とは異なり、年間契約や大規模な予防工事は処理方法が変わることがあるため注意が必要です。
年間契約の定期駆除はどう計上すればいいのか?
年間契約で定期的に駆除を行う場合、契約期間に応じて月割りで計上するか、前払費用として処理することがすすめられています。
一括で支払った場合でも、サービス提供期間にわたって按分する処理が必要になるとされています。
会計ソフトによっては前払費用の自動按分機能が備わっている場合もあり、活用すると手間を減らせるようです。
年間契約分を月割りで計上するよう指導されました
契約書に記載された期間や金額を確認し、正確に按分することが望ましいとされています。
月次決算を行っている事業者は、按分計算を毎月の会計処理に組み込むと管理しやすいとされています。
設定さえ済ませてしまえば、以降の手間はぐっと減るとされています。
- 年間契約は月割りまたは前払費用で処理
- 一括払いも期間按分が必要
- 契約書の内容確認が欠かせない
効果が長期にわたる工事はどう扱われるのか?
効果が1年以上継続するような大規模な予防工事は、資本的支出として資産計上し、減価償却を検討することがすすめられています。
単純な駆除と異なり、建物の価値を高める工事とみなされる場合があるためとされています。
工事内容が判断の分かれ目になるため、見積書の内容を細かく確認しておきたいところです。
耐用年数の判断は建物の構造によっても変わるため、専門家に確認するのが確実とされています。
大規模工事は減価償却で処理するよう案内されました
判断に迷う金額の工事は、事前に税理士へ相談しておくと安心とされています。工事費用の見積もりを取る際は、内訳を細かく確認しておくと按分の判断もしやすくなります。
費用相場もあわせて確認しておくと、見積もりの妥当性も判断しやすくなります。
- 長期効果の工事は資本的支出になりうる
- 減価償却の検討が必要な場合もある
- 高額工事は事前相談が望ましい
消費税の扱いや法人の場合はどうなるのか?
ここまでは主に個人事業主を前提に見てきましたが、消費税の区分や法人特有の扱いも押さえておくと、より正確な処理につながります。
害獣駆除費用の消費税はどう扱われるのか?
害獣駆除サービスは、標準税率10%の課税取引として扱われるのが基本です。課税事業者であれば、支払った消費税は仕入税額控除の対象になります。
インボイス制度のもとでは、適格請求書発行事業者から交付された請求書を保存しておくことが、仕入税額控除を受けるための条件になります。駆除業者が適格請求書発行事業者かどうかは、契約前に確認しておくと安心です。
- 害獣駆除は標準税率10%の課税取引
- 課税事業者は仕入税額控除の対象になる
- 適格請求書の保存がインボイス対応の条件
法人の場合は個人事業主と扱いが違うのか?
法人の場合、害獣駆除費用は原則として全額を損金(経費)として処理できるとされています。個人事業主のように事業用・私用の按分で悩む場面は、社宅など一部のケースを除いて比較的少ないようです。
勘定科目としては「支払手数料」で処理する例も見られ、修繕費・衛生費・外注費とあわせて、自社の会計方針に合わせて選ぶ形になります。
- 法人は原則全額を損金算入できる
- 支払手数料として処理する例もある
- 継続した処理が求められる点は共通
実際に経費処理をした人はどんな体験をしているのか?
実際に害獣駆除費用を経費計上した人たちの声からは、事前確認の大切さがうかがえます。
スムーズに処理できた人にはどんな体験があるのか?
税理士に事前相談してから処理したことで、迷わずスムーズに申告できたという体験談が見られます。
複数年分の処理方針を先に決めておいたことで、翌年以降も迷わず処理できたという声もあります。
担当が変わっても引き継ぎがスムーズだったという声もあります。
事前に税理士へ相談してから処理したら安心できました
領収書と契約書をきちんと保管していたことで、後から見返す際にも困らなかったという声もあります。
データで保管するだけでなく、紙の原本も一定期間保存していたことが安心につながったようです。
複数のデバイスから確認できる点も、業務の効率化に役立ったとされています。
- 事前相談でスムーズに処理できた声
- 書類保管が後の確認に役立った声
処理に迷って困った人にはどんな体験があるのか?
科目の選び方が分からず、後から修正申告が必要になったという失敗談も見られます。早めに確認しておけばよかったと振り返る声もあるようです。
修正申告の手続きに手間取り、余計な時間がかかってしまったと後悔している声も見られます。
問い合わせの対応に追われ、通常業務にも支障が出てしまったという声もあるようです。
結果的に、その後は毎年同じ根拠で処理するよう徹底したとのことです。
一度きちんと整理しておけば、翌年以降は迷わず処理できるようになったといいます。
按分根拠が曖昧で問い合わせを受けてしまいました
結果的に専門家に相談して解決できたという声も見られます。同じ失敗を繰り返さないよう、記録の残し方も見直したとのことです。
専門業者に相談することで、見積もりの内訳を明確にしてもらい、経費区分の判断材料にできたという声もあります。
- 科目選びに迷い修正申告が必要になった声
- 按分根拠が曖昧で問い合わせを受けた声
まとめ:害獣駆除費用の勘定科目はどう選べばいい?
害獣駆除費用は修繕費・衛生費・外注費など状況に応じて処理され、自宅か事業用かで経費にできるかどうかも変わるとされています。年間契約や大規模工事は按分や減価償却の検討が必要です。
| ケース | 扱い方 |
|---|---|
| 単発の駆除 | 修繕費・衛生費など |
| 自宅兼事務所 | 床面積比で按分 |
| 大規模工事 | 資本的支出・減価償却 |
正しい区分を知り、根拠を記録として残しておくことが、安心できる確定申告につながるとされています。判断に迷った際は、無理に自己判断せず専門家に確認する姿勢も大切です。
数ある情報の中からこのページを選んでくださり、ありがとうございます。問題が無事に解決し、笑顔で過ごせる毎日が訪れることを願っています。
出典・参照元
- 国税庁 確定申告に関する情報
- 農林水産省 鳥獣被害対策コーナー
本ページに掲載している内容は一般的な情報を基にした参考情報であり、個別の税務判断については税理士など専門家にご確認ください。制度や取り扱いは時期により、変更される場合があります。